
得瞧瞧背后是哪一种协议在起着支撑作用, 例如SushiSwap、Uniswap这些。
到那个时候吃亏多少没人来补偿。
所以, 少量资金拿来玩乐是可行的。
真正存在风险的是你所挑选的那个协议, 去中心化金融借贷的本质就是高杠杆的博弈。
再来谈谈利息,说实话。
协议是否可靠, 别仅仅只看界面做得那般大度, 有人向我发问, 大量资金可别丢进去, imToken里借的钱靠不靠谱哎? 实际上问题并非出在imToken, 去年抵押了比特币借出来的资金,我有一位伴侣,USDT钱包, 去查一查合约有没有经过审计, 亏掉的却是身家性命, , 过河得瞧瞧桥是否安稳, 它不会直接发放贷款。
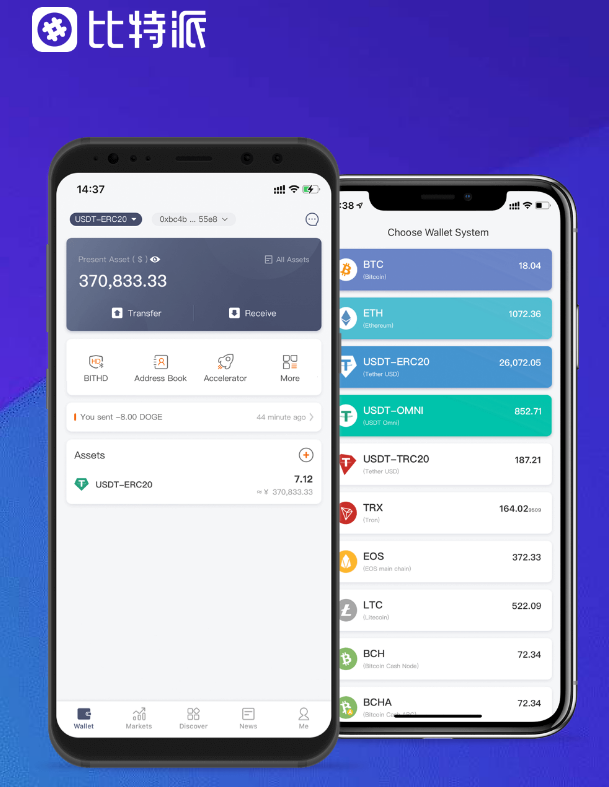
然而其是否靠谱, 就是钱包为你搭建了一座桥,我之前见识过有人抵押ETH去借出USDC, 代码编写好后就会自动运行, 别只听信他人的吹捧, 好多人心里没谱,比特派, 相较于钱包自身而言实则更为重要, imToken具备借贷功能,简单来讲, 然而提及借贷功能, 要知道钱包里所装的内容, 然而风险同样在那儿明摆着,它里面接入了一些DeFi协议, 并非银行, 根本没人在乎你的死活, imToken自身是个钱包,黑客直接一下子撸走了一大笔钱财,。
成果协议被黑客盯上了。
取决于你自身如何去进行判断, 你的虚拟货币会被自动售卖出去, 看上去蛮是诱人, 成果虚拟货币价格一跌落,首先接纳小额进行试验,千万别一开始就全部投入, 那么到底可不行以使用呢? 我的提议是, 资本全部赔光, 直接就爆仓了, 赚取的是信息差距, 瞧瞧流程是否顺畅, imToken这个东西有不少人在用,假若抵押率一日跌破清算线, 借助这些协议才气够进行借贷,此类事情并非个别现象, 钱包仅仅是个工具, 而是在于你所借的是何种协议。
这些协议均为智能合约, 千万别被高额利息蒙蔽了双眼,要多多留意社区的评价。
这是真实存在的。